EUR/US$: 1.1298
Ημερήσια νέα Βαμβακιού
ΗΠΑ: Τρίτη συνεχόμενη πτώση με το δολάριο να εκτινάσσεται
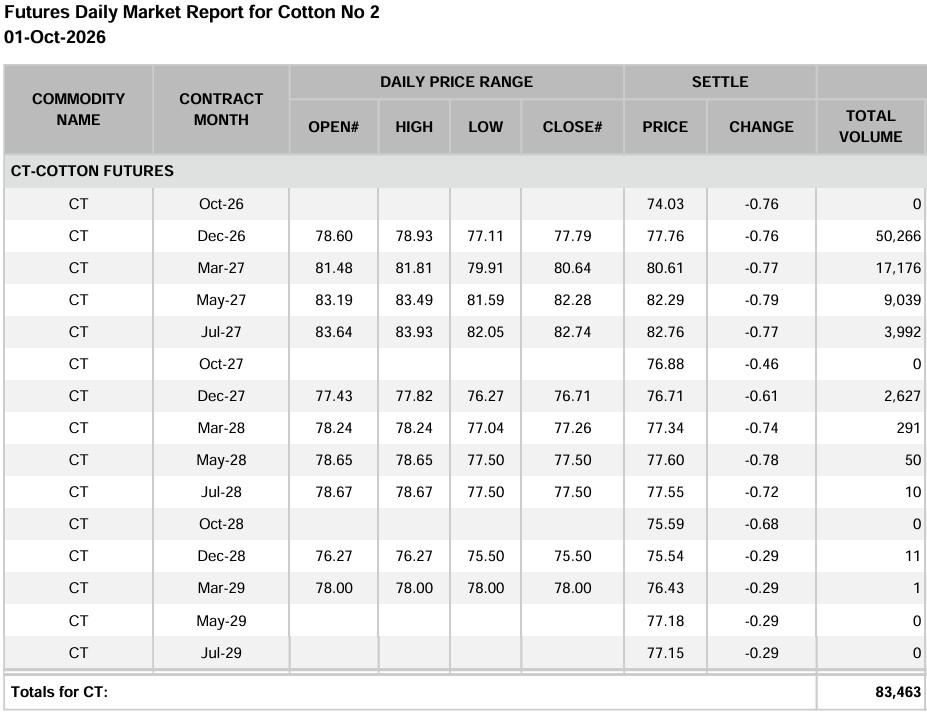
Τα συμβόλαια βαμβακιού υποχώρησαν περαιτέρω την Πέμπτη, με τον Δεκέμβριο να κλείνει 0,76 σεντς χαμηλότερα, στα 77,76 σεντς. Η αγορά δοκίμασε το βασικό σημείο στήριξης στον κινητό μέσο όρο 200 ημερών (77,19 σεντς, με χαμηλό ημέρας στα 77,11) και προς το παρόν το σεβάστηκε. Ο όγκος παρέμεινε ισχυρός, γύρω στα 80.000 συμβόλαια. Οι εβδομαδιαίες εξαγωγικές πωλήσεις Upland για το 2026/27 ανήλθαν σε 202.600 δέματα, 12% κάτω από την προηγούμενη εβδομάδα αλλά αισθητά πάνω από τον μέσο όρο των προηγούμενων 4 εβδομάδων. Η έκθεση επιβεβαιώνει τη βελτίωση της ζήτησης όσο πέφτουν οι τιμές, αν και αφορά τις ημέρες πριν από τη συνεδρίαση του limit down. Τα φιξαρίσματα από τα κλωστήρια ήταν έντονα και οι νέες δουλειές πληθαίνουν όσο οι τιμές υποχωρούν. Οι αγορές όμως παραμένουν περιορισμένες στις άμεσες ανάγκες: τα περισσότερα κλωστήρια δεν θέλουν μεγάλα αποθέματα ούτε συμβόλαια πέρα από τη φόρτωση Δεκεμβρίου, λόγω της επιπλέον τιμής που πρέπει να πληρώσουν. Εξωτερικά, το βαμβάκι πιέστηκε από το δολάριο, που ανέβηκε σε υψηλά πολλών μηνών, και είχαμε άνοδο του πετρελαίου λόγω της έντασης στη Μέση Ανατολή. Υπάρχουν αναφορές ότι οι ΗΠΑ έστειλαν ακόμη ένα αεροπλανοφόρο και στρατεύματα στην περιοχή και ίσως ετοιμάζουν κλιμάκωση απέναντι στο Ιράν. Στην τεχνική ανάλυση, ο Δεκέμβριος δοκίμασε τον κινητό μέσο όρο 200 ημερών για πρώτη φορά από τις 6 Μαρτίου και ανέκαμψε 0,65 σεντς από το χαμηλό, δείχνοντας ότι εμφανίστηκαν αγοραστές.
ΗΠΑ: Πέντε σεντς χαμένα σε τρεις συνεδριάσεις, με τον Δεκέμβριο κάτω από τον μέσο όρο 200 ημερών
Calcot (Cindy Walters): Ο Δεκέμβριος έκλεισε στα 77,76 σεντς/lb, ανεβάζοντας τις απώλειες τριών συνεδριάσεων στις 510 μονάδες, ενώ όλα τα συμβόλαια μέχρι τον Ιούλιο 2027 έχουν χάσει λίγο πάνω από 5 σεντς από τη Δευτέρα. Ο όγκος ήταν 83.463 συμβόλαια, σχεδόν ίδιος με της Τετάρτης. Τα Ανοιχτά συμβόλαια μειώθηκαν κατά 2.855 στα 386.639 — η μεγαλύτερη ημερήσια πτώση από τα μέσα Ιουλίου — και πιθανότατα υπήρξε περαιτέρω ρευστοποίηση στη συνεδρίαση της Πέμπτης. Η εβδομαδιαία έκθεση εξαγωγών ήταν απρόσμενα ικανοποιητική, με συνολικές καθαρές πωλήσεις όλων των σοδειών 239.662 δέματα, ενώ οι συνολικές δεσμεύσεις για το 2026/27 ανέρχονται σε 5,13 εκατ. δέματα, από τα οποία έχουν φορτωθεί 1,42 εκατ. Το βαμβάκι και η σόγια ήταν από τις λίγες αγορές που έκλεισαν χαμηλότερα, ενώ η απόδοση του 10ετούς αμερικανικού ομολόγου άγγιξε το 5,342%, το υψηλότερο από το 2002, καθώς οι επενδυτές σταθμίζουν το ενδεχόμενο τα επιτόκια να μείνουν ψηλά για περισσότερο. Τεχνικά, ο Δεκέμβριος υποχώρησε ενδοσυνεδριακά έως τα 77,11, περνώντας κάτω από τον κινητό μέσο όρο 200 ημερών για πρώτη φορά από τις αρχές Μαρτίου, και έχει πλέον περίπου τρεις μήνες συναλλαγών από πάνω του ως αντίσταση. Η τελευταία έκθεση on-call έδειξε τις ατιμολόγητες πωλήσεις προς κλωστήρια να υπερβαίνουν τις ατιμολόγητες αγορές από παραγωγούς για όγδοη συνεχόμενη εβδομάδα, με 83.295 συμβόλαια έναντι 62.361. Οι νέες πιστοποιήσεις 2.149 δεμάτων ίσως είναι οι πρώτες από τη σοδειά 2026, καθώς ξεκινά η συγκομιδή. Η επόμενη έκθεση προσφοράς και ζήτησης του USDA αναμένεται στις 9 Οκτωβρίου.
Πηγή: Calcot
Παγκόσμια αγορά: Η ICAC βλέπει την κατανάλωση να ξεπερνά την παραγωγή το 2026/27
ICAC (Cotton This Month, Οκτώβριος): Η παγκόσμια παραγωγή βάμβακος προβλέπεται περίπου στα 25,94 εκατ. τόνους το 2026/27, μειωμένη 3,8% από τα 26,98 εκατ., κυρίως λόγω μικρότερης έκτασης στις περισσότερες μεγάλες παραγωγούς χώρες, ενώ η κατανάλωση αναμένεται να αυξηθεί περίπου 1,1% στα 26,14 εκατ. τόνους. Έτσι το ισοζύγιο αντιστρέφεται: το πλεόνασμα περίπου 1,13 εκατ. τόνων του 2025/26 γίνεται έλλειμμα περίπου 201.000 τόνων. Οι εξαγωγές προβλέπεται να υποχωρήσουν 1,7% στα 9,70 εκατ. τόνους και τα τελικά αποθέματα 1,1% στα 17,50 εκατ. τόνους. Η Γραμματεία προβλέπει τον δείκτη Cotlook A για το 2026/27 σε εύρος 65 έως 99 σεντς/lb, με μέσο σημείο τα 80 σεντς. Το τεύχος περιλαμβάνει και αφιέρωμα στη Δυτική Αφρική, όπου η μέση ετήσια παραγωγή αυξήθηκε από περίπου 27.000 τόνους τη δεκαετία του 1940 σε πάνω από 1 εκατ. τόνους τη δεκαετία του 2020, κυρίως μέσω της έκτασης και όχι των αποδόσεων· για το 2026/27 προβλέπεται αύξηση περίπου 6% στους 960.000 τόνους, σχεδόν όλοι για εξαγωγή. Η Ακτή Ελεφαντοστού προβάλλεται ως παράδειγμα του τι είναι εφικτό, με τις αποδόσεις να ανεβαίνουν από περίπου 259 κιλά/εκτάριο (≈25,9 κιλά/στρέμμα) το 2022/23 σε 483 κιλά/εκτάριο (≈48,3 κιλά/στρέμμα) το 2025/26, χάρη σε καλύτερη φυτοπροστασία και πρόσβαση σε εισροές. Η Ινδία αύξησε τις εισαγωγές της από αρκετές χώρες της Δυτικής Αφρικής το 2025/26, ενώ η διευρυμένη αδασμολόγητη πρόσβαση στην Κίνα μπορεί να ανοίξει πρόσθετες διεξόδους.
Πηγή: ICAC
ΗΠΑ: Ο Shurley θεωρεί την πτώση τεχνική και συμβουλεύει τους παραγωγούς να περιμένουν
Cotton Grower (Don Shurley): Η στήριξη γύρω στα 82 σεντς δεν κράτησε και ο Δεκέμβριος βρίσκεται πλέον λίγο πάνω από τα 78 σεντς/lb μετά από μια σκληρή εβδομάδα. Ο Shurley διστάζει να ονομάσει το επόμενο πάτωμα, αλλά το τοποθετεί στα 76-78 σεντς, υποστηρίζοντας ότι όπως τα 93 σεντς ήταν υπερβολικά ψηλά, έτσι και οτιδήποτε κάτω από τα 78 ίσως είναι υπερβολικά χαμηλά — και τα δύο άκρα οφείλονται στα τεχνικά της αγοράς και όχι στην προσφορά και τη ζήτηση. Η συμβουλή του προς τους παραγωγούς είναι να περιμένουν και να ελπίζουν σε ανάκαμψη πάνω από τα 82. Η ξηρασία αναμένεται να επιμείνει αλλά να βελτιωθεί, ή να υποχωρήσει, σε μεγάλο μέρος της βαμβακοζώνης τον επόμενο μήνα· η ζημιά έχει σε μεγάλο βαθμό γίνει, αλλά οι καλύτερες συνθήκες μπορούν ακόμη να βοηθήσουν την όψιμη ανάπτυξη. Στις 27 Σεπτεμβρίου το 35% της αμερικανικής καλλιέργειας ήταν σε κακή ή πολύ κακή κατάσταση, με το Τέξας στο 52%. Οι φορτώσεις είναι σταθερές και οι τελευταίες εβδομαδιαίες πωλήσεις πολύ βελτιωμένες, αλλά χρειάζεται μέσος όρος περίπου 240.000 δεμάτων την εβδομάδα για να επιτευχθεί η πρόβλεψη του USDA για 12,3 εκατ. δέματα. Η παγκόσμια ζήτηση προβλέπεται στα 122,92 εκατ. δέματα, 1,79 εκατ. περισσότερα από πέρσι και η υψηλότερη από το 2020.
Πηγή: Cotton Grower
ΗΠΑ: Οι εβδομαδιαίες πωλήσεις κρατήθηκαν πάνω από τα 200.000 δέματα, με την Κίνα ανάμεσα στους αγοραστές
USDA: Οι καθαρές πωλήσεις βάμβακος Upland για το 2026/27 ανήλθαν σε 202.600 δέματα την εβδομάδα 18-24 Σεπτεμβρίου, μειωμένες 12% από την προηγούμενη εβδομάδα αλλά αισθητά αυξημένες από τον μέσο όρο των τεσσάρων προηγούμενων εβδομάδων — καλό αποτέλεσμα. Κύριοι αγοραστές ήταν το Βιετνάμ (51.200 δέματα), το Πακιστάν (40.600), η Κίνα (38.400), η Ονδούρα (22.700) και η Μαλαισία (12.100). Οι πωλήσεις για το 2027/28 ήταν 39.200 δέματα, κυρίως προς τη Μαλαισία (30.800). Οι φορτώσεις των 149.500 δεμάτων ήταν μειωμένες 9% από την προηγούμενη εβδομάδα και 11% από τον μέσο όρο τεσσάρων εβδομάδων, με κύριους προορισμούς το Βιετνάμ (49.800 δέματα), την Ινδία (25.300), το Πακιστάν (15.800), το Μεξικό (15.200) και το Μπανγκλαντές (10.900). Στο Pima καταγράφηκαν καθαρές ακυρώσεις 2.100 δεμάτων, χαμηλό της εμπορικής περιόδου, με φορτώσεις 9.300 δεμάτων, κυρίως προς την Ινδία.
Πηγή: USDA
Βραζιλία: StoneX και Cotlook λανσάρουν swap για το basis του βραζιλιάνικου βάμβακος
StoneX: Η StoneX και η Cotlook λάνσαραν το Cotlook Brazil Basis Swap, ένα εξωχρηματιστηριακό (OTC) παράγωγο βάμβακος διαθέσιμο από την 1η Οκτωβρίου, που εκκαθαρίζεται με βάση τη βραζιλιάνικη συνιστώσα του δείκτη Cotlook A. Το σκεπτικό είναι ότι η Βραζιλία ξεπέρασε τις ΗΠΑ ως μεγαλύτερος εξαγωγέας βάμβακος στον κόσμο το 2023/24 και έχει πλέον πραγματικό βάρος στη διαμόρφωση των διεθνών τιμών, όμως το εμπόριο δεν διέθετε εργαλείο για την αντιστάθμιση του κινδύνου basis στο βραζιλιάνικο βαμβάκι κατά μήκος των διεθνών αλυσίδων εφοδιασμού. Η StoneX Markets έχει αποκλειστική άδεια από την Cotlook για την ανάπτυξη και διάθεση του προϊόντος, το οποίο απευθύνεται σε αγροτικούς συνεταιρισμούς, εμπόρους, κλωστήρια και μεταποιητές. Η Cotlook παρουσιάζει τη συνεργασία ως συνέχεια της μακρόχρονης δουλειάς της για τη διαφάνεια των τιμών, ενώ η StoneX αναφέρει ότι οι πελάτες της στον κλάδο ζητούσαν εδώ και καιρό τρόπο να διαχειριστούν αυτόν τον κίνδυνο.
Πηγή: StoneX
Αυστραλία: Ξεκινά η σπορά με τη σοδειά 40% μικρότερη λόγω έλλειψης νερού
Grain Central: Η αυστραλιανή σοδειά βάμβακος 2026/27 προβλέπεται περίπου στα 2,7 εκατ. δέματα, μειωμένη 40% από τα 4,5 εκατ. του 2025/26, από περίπου 265.000 αρδευόμενα εκτάρια (≈2,65 εκατ. στρέμματα) και με εκτιμώμενη αξία 2,1 δισ. δολάρια Αυστραλίας. Η σπορά ξεκίνησε στα Central Highlands του Κουίνσλαντ στις αρχές Αυγούστου, ακολούθησαν τις τελευταίες εβδομάδες το St George και η κοιλάδα του Μπρίσμπεϊν, ενώ οι περισσότερες άλλες περιοχές ξεκινούν την επόμενη εβδομάδα. Ο περιοριστικός παράγοντας είναι το νερό: μετά από ξηρό χειμώνα και περιορισμένες εισροές στους ταμιευτήρες, οι περισσότερες κοιλάδες έχουν μειωμένες κατανομές νερού, ιδίως οι Macintyre, Darling Downs, Gwydir, Macquarie και οι νότιες κοιλάδες, ενώ το ξηρικό βαμβάκι θα είναι ελάχιστο αν δεν έρθουν σημαντικές βροχές. Ο διευθύνων σύμβουλος της Cotton Australia Adam Kay αναφέρει ότι η πρόσβαση στο νερό είναι ο σημαντικότερος παράγοντας στις φετινές αποφάσεις σποράς, και η Μετεωρολογική Υπηρεσία προβλέπει ξηρότερη σεζόν. Στη Δυτική Αυστραλία, η περιοχή Ord αναμένει 75.000 έως 90.000 δέματα με καλές αποδόσεις και ποιότητα ίνας.
Πηγή: Grain Central
Παγκόσμια αγορά: Η επιθεώρηση της ICAC για το λιμάνι-στενωπό της Βραζιλίας και μια αγορά με αντικρουόμενα μηνύματα
TEXtalks: Το τεύχος Σεπτεμβρίου της επιθεώρησης Cotton: Review of the World Situation της ICAC ανοίγει με δύο άρθρα για την αγορά. Ο Jonathan Valério της Magna Logistics Solutions υποστηρίζει ότι η ανταγωνιστικότητα της Βραζιλίας κρίνεται πλέον μετά το εκκοκκιστήριο: η χώρα εξήγαγε 3,027 εκατ. τόνους το 2025 και αναμένεται να φτάσει το ρεκόρ των 3,418 εκατ. το 2026, όμως περίπου το 95% διακινείται μέσω του λιμανιού του Σάντος, απαιτώντας 110.000 έως 120.000 κοντέινερ τον χρόνο και αφήνοντας τους εξαγωγείς εκτεθειμένους στον ανταγωνισμό για φορτηγά, χώρο στο λιμάνι και κοντέινερ, καθώς και σε καθυστερήσεις πλοίων. Προτείνει μεγαλύτερη χρήση του λιμανιού του Σαλβαδόρ για το βαμβάκι της Μπαΐα — η χωρητικότητά του σε κοντέινερ πρόκειται να διπλασιαστεί — μαζί με πιο έγκαιρο σχεδιασμό και όρους συμβολαίων που κατανέμουν καθαρότερα τα κόστη αλλαγής κράτησης και καθυστέρησης. Στο δεύτερο άρθρο, ο Valentin Olah, μεσίτης της StoneX, περιγράφει μια αγορά με αντικρουόμενα μηνύματα: ένα ισοζύγιο που στενεύει, με το USDA να τοποθετεί την παραγωγή 5,6 εκατ. δέματα κάτω από την κατανάλωση, δίπλα σε φυσικό βαμβάκι άμεσα διαθέσιμο από πολλές προελεύσεις. Το συμβόλαιο Δεκεμβρίου 2026 ανέβηκε από χαμηλό κοντά στα 66 σεντς/lb σε σχεδόν 93 σεντς, πριν επιστρέψει περίπου εννέα. Το ακριβότερο πετρέλαιο και οι πρώτες ύλες των συνθετικών ινών μπορεί να στηρίξουν το βαμβάκι έναντι του πολυεστέρα, αλλά τα ακριβότερα κλωστοϋφαντουργικά συγκρατούν και τη ζήτηση, ενώ η άνοδος της Βραζιλίας έκανε το βαμβάκι διαθέσιμο όλο τον χρόνο, αποδυναμώνοντας την εποχική στενότητα που συνδεόταν παλαιότερα με την αμερικανική σοδειά.
Πηγή: TEXtalks