EUR/US$: 1.1208
Ημερήσια νέα Βαμβακιού
ΗΠΑ: Πτώση στο χρηματιστήριο παρά τη στήριξη από τις εξωτερικές αγορές
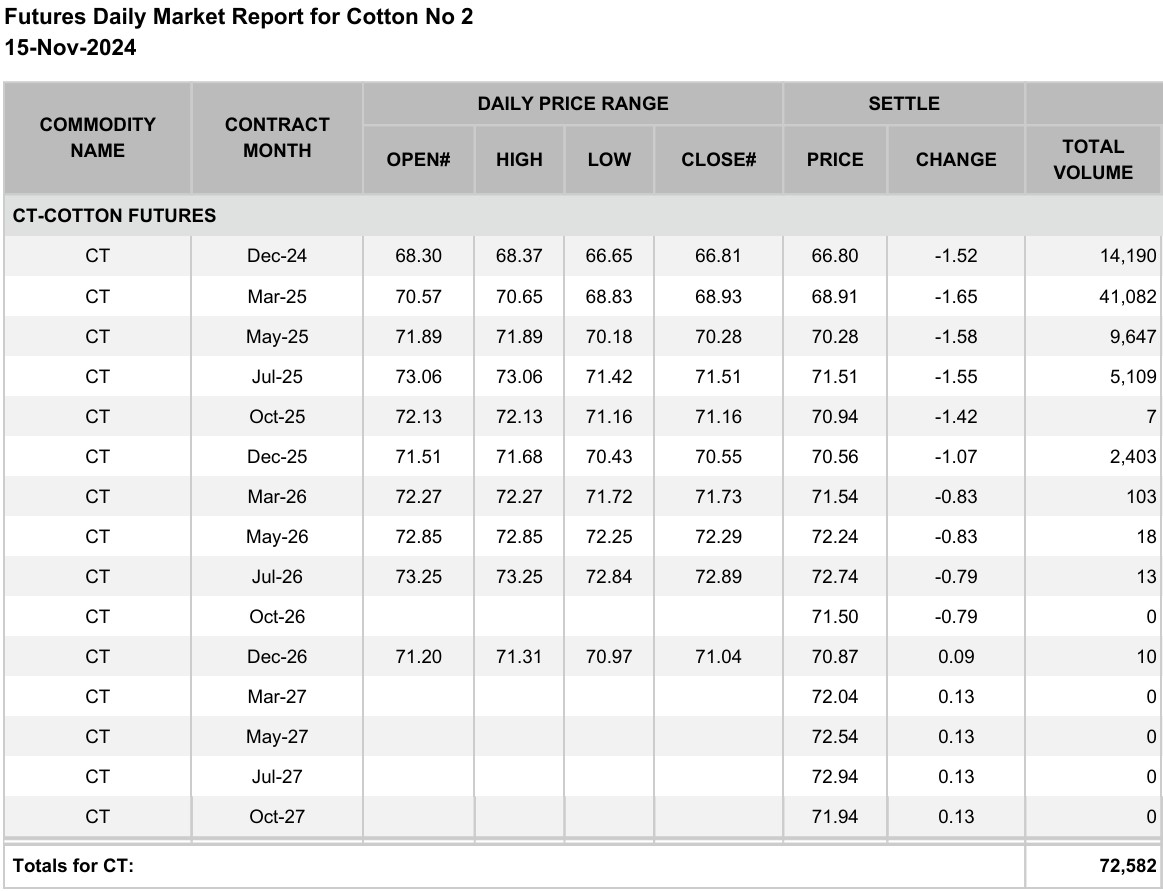
Barchart: Με απώλειες 24–60 μονάδων έκλεισαν την Πέμπτη τα συμβόλαια βάμβακος, παρά τη στήριξη από τις εξωτερικές αγορές, με το πετρέλαιο σε άνοδο και το δολάριο σε υποχώρηση. Στη φυσική αγορά, το The Seam κατέγραψε πωλήσεις 3.109 δεμάτων την Τετάρτη, με μέση τιμή 76,59 σεντς/lb. Ο δείκτης Cotlook A έμεινε σταθερός στα 91,25 σεντς, τα πιστοποιημένα αποθέματα του ICE αμετάβλητα στα 17.756 δέματα και η Προσαρμοσμένη Παγκόσμια Τιμή (AWP) ανέβηκε 80 μονάδες, στα 64,61 σεντς/lb. Ο Δεκέμβρης έκλεισε στα 80,06 σεντς (−60), ο Μάρτης στα 83,42 (−58) και ο Μάιος στα 85,12 (−57).
Πηγή: Barchart
ΗΠΑ: Ο Δεκέμβρης στο κάτω όριο του εύρους των τελευταίων οκτώ συνεδριάσεων
Calcot: Ο Δεκέμβρης έκλεισε στα 80,06 σεντς (−60), στο χαμηλό του εύρους 79,23–82,25 σεντς όπου κινείται τις τελευταίες οκτώ συνεδριάσεις, και ξανά κάτω από τον κινητό μέσο όρο 10 ημερών· οι εβδομαδιαίες απώλειες φτάνουν τις 48 μονάδες. Οι ανησυχίες για τον πληθωρισμό επανήλθαν, καθώς οι τιμές παραγωγού του Σεπτεμβρίου αυξήθηκαν 1,3%, η μεγαλύτερη μηνιαία άνοδος από τον Μάρτιο του 2022 (6,3% σε ετήσια βάση), αν και ο δείκτης του δολαρίου υποχώρησε 0,5%. Το πετρέλαιο κέρδισε περίπου 3%, έκτη συνεχόμενη ανοδική συνεδρίαση, με τη στήριξη μεγάλης μείωσης των αμερικανικών αποθεμάτων και των συνεχιζόμενων επιθέσεων σε πλοία κοντά στα Στενά του Ορμούζ. Τα ανοιχτά συμβόλαια σημείωσαν 22ο ρεκόρ της χρονιάς, στα 396.007 λότα, ενώ η διαφορά Δεκέμβρη/Μάρτη διευρύνθηκε ξανά στις 336 μονάδες υπέρ του Μάρτη. Σύμφωνα με τα στοιχεία της CFTC, οι πωλήσεις on-call ξεπέρασαν τις αγορές on-call για δέκατη συνεχόμενη εβδομάδα. Τα δικαιώματα (options) Νοεμβρίου λήγουν σήμερα.
Πηγή: Calcot
Παγκόσμια αγορά: Επισκόπηση της διεθνούς αγοράς βάμβακος (ICA Special Feature)
Cotton Outlook – Alice Robinson: Ο δείκτης Cotlook A κινήθηκε τον τελευταίο χρόνο σε εύρος σχεδόν 30 σεντς, από το χαμηλό των 72,55 σεντς/lb τον Φεβρουάριο έως την κορυφή των 102,30 σεντς στις αρχές Σεπτεμβρίου, πρώτη φορά πάνω από το δολάριο εδώ και σχεδόν δυόμισι χρόνια. Ο πόλεμος στη Μέση Ανατολή αρχικά πίεσε τις τιμές, όμως η επακόλουθη άνοδος του πετρελαίου ακρίβυνε τον πολυεστέρα, μειώνοντας τη διαφορά τιμής ανάμεσα στις δύο ίνες στο μικρότερο επίπεδο από το 2022 και ωθώντας πολλά κλωστήρια να χρησιμοποιήσουν περισσότερο βαμβάκι. Οι μικρότερες σοδειές στις ΗΠΑ (ξηρασία στο Τέξας), στην Ινδία (άνισος μουσώνας) και πιθανόν στο Xinjiang (ακραία ζέστη), μαζί με την απότομη στροφή των επενδυτών προς την άνοδο, τροφοδότησαν το ράλι. Η Βραζιλία, η φθηνότερη προέλευση για το μεγαλύτερο μέρος του 2026, έκανε τα basis πολύ πιο ευμετάβλητα. Τα κλωστήρια αγοράζουν για τις άμεσες ανάγκες τους, με κάλυψη περίπου ενός μήνα, όμως οι ποσότητες αθροίζονται: η Ινδία εισήγαγε σχεδόν 1,13 εκατ. τόνους το 2025/26 (+70%) και τα κρατικά αποθέματα της Κίνας διέθεσαν πάνω από 350.000 τόνους από τον Ιούλιο, ενισχύοντας τις προσδοκίες για εισαγωγές αναπλήρωσης. Το Cotlook προβλέπει παγκόσμια παραγωγή 25,4 εκατ. τόνων το 2026/27 (−6,3%), με την αμερικανική σοδειά στους 2,78 εκατ. τόνους, έναντι κατανάλωσης περίπου 26,4 εκατ. τόνων, κάτι που θα μειώσει τα παγκόσμια αποθέματα κατά περίπου 1 εκατ. τόνους.
Πηγή: Cotton Outlook
Βραζιλία: StoneX και Cotlook δημιουργούν swap για το basis του βραζιλιάνικου βαμβακιού (ICA Special Feature)
Cotton Outlook – Ariel Coelho & Valentin Olah (StoneX): Η Βραζιλία εξελίχθηκε από περιφερειακό προμηθευτή σε μία από τις πιο καθοριστικές προελεύσεις του παγκόσμιου εμπορίου, χάρη στις επενδύσεις σε τεχνολογία, γενετική και μεγάλης κλίμακας παραγωγή στο Cerrado, κυρίως στο Μάτο Γκρόσο και την Μπαΐα, και πλέον προσφέρει βαμβάκι για μεγαλύτερο μέρος της χρονιάς, με πιο σταθερή ποιότητα και καλύτερη ιχνηλασιμότητα. Καθώς οι βραζιλιάνικες τιμές καθορίζουν όλο και περισσότερο το κόστος αγοράς για τα κλωστήρια, κλωστήρια και έμποροι εκτίθενται σε μεγαλύτερο κίνδυνο basis για την προέλευση αυτή. Για να τον αντιμετωπίσουν, η StoneX και το Cotlook σύναψαν αποκλειστική συνεργασία για εξωχρηματιστηριακά παράγωγα πάνω στους δείκτες τιμών του Cotlook, ξεκινώντας με ένα swap για το basis της Βραζιλίας. Ο Coelho σημειώνει ότι η παραγωγή και οι εξαγωγές της Βραζιλίας έχουν πλέον ξεπεράσει εκείνες των ΗΠΑ, ενώ στο συμβόλαιο του ICE παραδίδεται μόνο αμερικανικό βαμβάκι: το swap επιτρέπει τη μεταφορά του κινδύνου basis που δεν καλύπτει το χρηματιστήριο, ενώ το ICE συνεχίζει να χρησιμοποιείται για την αντιστάθμιση της βασικής τιμής.
Πηγή: Cotton Outlook
Τουρκία: Στους 480.000–500.000 τόνους το χαμηλό της παραγωγής (ICA Special Feature)
Cotton Outlook – Barış Kocagöz (Χρηματιστήριο Εμπορευμάτων Σμύρνης): Το αυξανόμενο εγχώριο κόστος, που δεν αντισταθμίστηκε από την υποτίμηση της λίρας, στέρησε από την τουρκική κλωστοϋφαντουργία την ανταγωνιστικότητά της, ρίχνοντας τη χρήση της παραγωγικής δυναμικότητας από έως και 90% στο 65–70% και κρατώντας υποτονικές τις αγορές εγχώριου βαμβακιού για δύο χρόνια. Μαζί με τις χαμηλές διεθνείς τιμές, την περσινή ξηρασία και τις επιδοτήσεις που αυξάνονταν πολύ κάτω από τον πληθωρισμό, αυτό έστρεψε τους παραγωγούς σε σιτάρι, κριθάρι, ηλίανθο και καλαμπόκι. Η παραγωγή, που κορυφώθηκε στο 1,1 εκατ. τόνους το 2022/23 και έπεσε περίπου στους 650.000 τόνους, αναμένεται να πιάσει πάτο φέτος στους 480.000–500.000 τόνους, με τα κλωστήρια να καλύπτουν το κενό με εισαγωγές περίπου 1 εκατ. τόνων τον χρόνο κατά μέσο όρο. Φέτος δεν υπάρχει ξηρασία και οι αποδόσεις αναμένονται καλύτερες· ο Kocagöz εκτιμά ότι η παραγωγή θα ανακάμψει από αυτά τα χαμηλά καθώς ανεβαίνουν οι διεθνείς τιμές, ενώ αναφέρεται και σε πρωτοβουλία για την προώθηση του τουρκικού βαμβακιού ως μη γενετικά τροποποιημένου (GMO-free).
Πηγή: Cotton Outlook
Ευρώπη: Σε κρίσιμο σημείο η ανθεκτικότητα της γεωργίας, σύμφωνα με έκθεση για λογαριασμό της Bayer
Ύπαιθρος: Έκθεση της Oxford Economics, που εκπονήθηκε για λογαριασμό της Bayer, προειδοποιεί ότι η ΕΕ και το Ηνωμένο Βασίλειο κινδυνεύουν να μείνουν πίσω από τις ΗΠΑ, τη Βραζιλία, την Κίνα και τον Καναδά, αν οι αγρότες δεν αποκτήσουν ταχύτερη πρόσβαση στην καινοτομία. Η γεωργική παραγωγή της ΕΕ αυξήθηκε μόλις 0,1% ετησίως την περίοδο 2011–2023, έναντι 1% στις ΗΠΑ, 3,3% στη Βραζιλία και 2% κατά μέσο όρο παγκοσμίως. Οι απώλειες από το κλίμα φτάνουν ήδη κατά μέσο όρο τα 17,4 δισ. ευρώ τον χρόνο, ή το 6,4% της παραγωγής της ΕΕ, και θα μπορούσαν να ανέλθουν στα 24,8–28,9 δισ. ευρώ έως το 2050. Οι εγκεκριμένες δραστικές ουσίες στην ΕΕ μειώθηκαν από πάνω από 1.000 στις αρχές της δεκαετίας του 2000 σε περίπου 420, με 92 να αποσύρονται τα τελευταία επτά χρόνια και μόλις ένα νέο συνθετικό φυτοπροστατευτικό να εγκρίνεται. Σε έρευνα σε περισσότερους από 8.000 καταναλωτές σε οκτώ χώρες, το 84% δήλωσε ότι η επισιτιστική ασφάλεια είναι ζήτημα εθνικής ασφάλειας και το 84% ότι οι αγρότες πρέπει να έχουν πρόσβαση στις πιο σύγχρονες τεχνολογίες.
Πηγή: Ύπαιθρος
ΗΠΑ: Πληρωμές-ρεκόρ ARC και PLC έως τα τέλη Οκτωβρίου
AgWeb: Το USDA ανακοίνωσε μικτές πληρωμές ARC και PLC περίπου 12,3 δισ. ευρώ για τη σοδειά του 2025, τις μεγαλύτερες από τότε που ξεκίνησαν τα προγράμματα με τον αγροτικό νόμο του 2014, ενώ οι πληρωμές αναμένονται έως τα τέλη Οκτωβρίου και ορισμένοι αγρότες τις έχουν ήδη λάβει. Οι οικονομολόγοι του Πανεπιστημίου του Ιλινόις (farmdoc daily) υπολογίζουν τις πληρωμές για το σύσπορο σε περίπου 26 ευρώ ανά στρέμμα βασικής έκτασης, ενώ ο σύμβουλος Paul Neiffer εκτιμά το σύνολο των πληρωμών για το βαμβάκι σε περίπου 1,34 δισ. ευρώ. Τις πληρωμές ενίσχυσαν οι υψηλότερες τιμές αναφοράς και η διευρυμένη κάλυψη του ARC που θέσπισε ο νόμος «One Big Beautiful Bill Act», αν και τα ανώτατα όρια και η περικοπή 5,7% λόγω δημοσιονομικής δέσμευσης θα μειώσουν τα τελικά ποσά. Οι εγγραφές για το 2026 κλείνουν στις 11 Δεκεμβρίου.
Πηγή: AgWeb
Αφρική: Μπορεί το βαμβάκι να γίνει μοχλός εκβιομηχάνισης;
African Business, μέσω AllAfrica: Οι 37 βαμβακοπαραγωγές χώρες της Αφρικής παράγουν 6,3–8,5 εκατ. δέματα τον χρόνο, το 7–10% της παγκόσμιας παραγωγής, όμως περίπου το 70% εξάγεται ως ακατέργαστη ίνα· η ήπειρος δαπανά περίπου 44,6 δισ. ευρώ τον χρόνο για εισαγωγές κλωστοϋφαντουργικών προϊόντων, ενώ κερδίζει γύρω στα 13,4 δισ. ευρώ από τις εξαγωγές βαμβακιού. Πρώτες στην παραγωγή είναι το Μάλι (περίπου 1,3 εκατ. δέματα) και το Μπενίν (1,2 εκατ.), ακολουθούμενες από την Ακτή Ελεφαντοστού, το Καμερούν και την Μπουρκίνα Φάσο. Με τη «Συνεργασία για το Βαμβάκι», που ξεκίνησαν το 2024 έξι παραγωγές χώρες μαζί με τον ΠΟΕ και τον UNIDO, στόχος είναι η τοπική μεταποίηση να ανέβει από το 2% σήμερα στο 25% έως το 2035, με νέες επενδύσεις περίπου 4,5 δισ. ευρώ και τη δημιουργία περίπου 500.000 θέσεων εργασίας· η υλοποίηση ξεκίνησε τον Μάρτιο του 2026, με την Afreximbank να στηρίζει τη χρηματοδότηση και βιομηχανικές ζώνες σε Μπενίν, Καμερούν, Τσαντ και Μάλι.
Πηγή: AllAfrica
Ινδονησία: Κρατικός όμιλος για τη συγχώνευση και επαναλειτουργία κλειστών κλωστοϋφαντουργείων
Textiles Resources: Η Ινδονησία σχεδιάζει τη δημιουργία κρατικού ομίλου κλωστοϋφαντουργίας μέσω της απορρόφησης αρκετών εγχώριων εταιρειών, μεταξύ των οποίων η χρεοκοπημένη Sritex, με περίπου 5,35 δισ. ευρώ να προορίζονται, σύμφωνα με αναφορές, για την ενίσχυση του κλάδου. Ο υπουργός Βιομηχανίας Muhammad Sarmuji δήλωσε ότι η πρόταση έχει τεθεί στον κρατικό επενδυτικό οργανισμό Danantara, με στόχο τη συγκέντρωση παραγωγικής δυναμικότητας και τεχνογνωσίας, την ενίσχυση της εφοδιαστικής αλυσίδας και τη βελτίωση της ανταγωνιστικότητας. Οι συζητήσεις για τη Sritex συνεχίζονται, εν αναμονή της αποτίμησης των περιουσιακών της στοιχείων και του συντονισμού με τους εκκαθαριστές.
Πηγή: Textiles Resources