EUR/US$: 1.1239
Ημερήσια νέα Βαμβακιού
ΗΠΑ: Μικτό κλείσιμο εβδομάδας για τα συμβόλαια βάμβακος
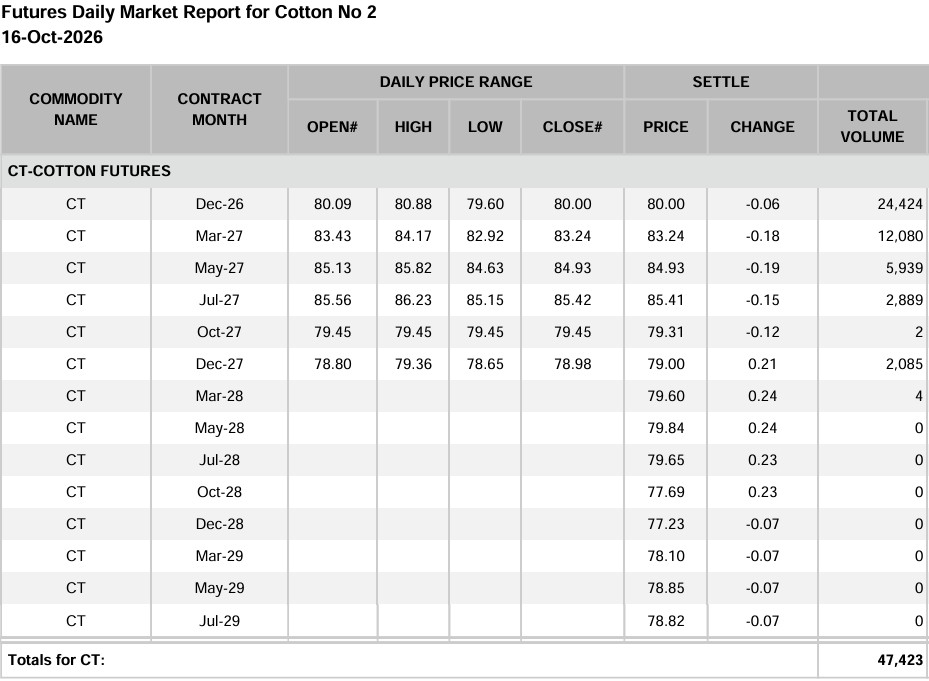
Την Παρασκευή, η εβδομάδα της ICA έκλεισε με το συμβόλαιο Δεκεμβρίου (CTZ26) ουσιαστικά εκεί όπου κινήθηκε το μεγαλύτερο μέρος της εβδομάδας — σε στενό εύρος μεταξύ 79,60 και 80,88 σεντς — κλείνοντας στα 80,00 σεντς, με πτώση 6 μονάδων για την ημέρα και 54 μονάδων σε σχέση με την προηγούμενη Παρασκευή. Ο όγκος συναλλαγών ήταν αξιοπρεπής, στα 47.000 συμβόλαια, με το μεγαλύτερο ενδιαφέρον να εστιάζεται στα spreads και στα options παρά στην ίδια την τιμή. Χθες ολοκληρώθηκε το συνέδριο της ICA, και σήμερα το ενδιαφέρον στράφηκε στη λογιστική εικόνα της εβδομάδας: κατά γενική εκτίμηση, το 80-90% του βαμβακιού που πουλήθηκε κατά τη διάρκεια της εκδήλωσης ήταν βραζιλιάνικης προέλευσης — ένδειξη της ανταγωνιστικότητας της Βραζιλίας σε τιμή και διαθεσιμότητα, ενώ το αμερικανικό βαμβάκι εξακολουθεί να περιμένει έναν καταλύτη ζήτησης. Ο πιο αναμενόμενος ομιλητής, ωστόσο, άφησε πιο αισιόδοξο μήνυμα για τις ΗΠΑ: η παρουσίαση του Joe Nicosia (LDC) στήριξε την αμερικανική αφήγηση σε τρεις επιβεβαιώσεις ζήτησης — εμπορική συμφωνία με την Κίνα, εξαιρέσεις από τους δασμούς της Section 301, και την ψήφιση του νόμου BACA. Το συμπέρασμά του: η αγορά είναι ανυπόμονη και περιμένει σαφήνεια, και όσο καθυστερεί, τόσο πιο αρνητικό γίνεται το κλίμα για τις τιμές — όλα τα μονοπάτια, κατά τη γνώμη του, οδηγούν σε τιμές γύρω ή κάτω από τα 70 σεντς/λίβρα. Το συμπέρασμά του ήταν ότι οι ΗΠΑ έχουν έναν μόνο δρόμο μπροστά τους: να παίξουν το χαρτί της κατανάλωσης και να δημιουργήσουν ανελαστική ζήτηση. Στην πλευρά των ανοδικών παραγόντων, ο κόσμος αρχίζει σταδιακά να αναγνωρίζει τη διαφορά μεταξύ φυσικών και συνθετικών ινών, με νομοθετικές και ρυθμιστικές εξελίξεις να στηρίζουν τη μελλοντική κατανάλωση βαμβακιού· η διατάραξη στην αλυσίδα εφοδιασμού MMF μπορεί μόνο να βοηθήσει την κατανάλωση βαμβακιού, ενώ πολυετής σοβαρή ξηρασία στο δυτικό Τέξας έχει αφήσει τις ΗΠΑ με μικρότερες σοδειές, και οι ελλείψεις νερού στην Αυστραλία αναμένεται να περιορίσουν την επερχόμενη σοδειά εκεί. Στην πτωτική πλευρά: οι διαταράξεις στο εμπόριο έχουν επιβραδύνει τις ροές κλωστοϋφαντουργίας και ένδυσης, οι συνεχιζόμενοι πόλεμοι και οι υψηλές τιμές πετρελαίου δημιουργούν μακροοικονομικά εμπόδια, η παραγωγή της Βραζιλίας συνεχίζει να αυξάνεται, και η κινεζική παραγωγή και οι αποδόσεις παραμένουν εντυπωσιακές. Μέχρι να υλοποιηθεί κάποιος από αυτούς τους καταλύτες, η αγορά παραμένει σε «ουδέτερη ζώνη». Στα 80 σεντς, το Δεκέμβριο βρίσκεται κάτω από τον 5ετή μέσο όρο (γύρω στα 84-85) αλλά αρκετά πάνω από το κατώτερο 30% του εύρους, κοντά στα 70· εποχικά, οι τιμές κινούνται πάνω από τον 3ετή μέσο όρο αλλά κάτω από τον 5ετή, ένα μοτίβο που ιστορικά παραμένει αδύναμο μέχρι τον Νοέμβριο.
ΗΠΑ: Συνεχίζεται η πλάγια κίνηση, νέο ρεκόρ στα ανοιχτά συμβόλαια
Calcot – Cindy Walters: Στα 80,00 σεντς, με απώλειες 6 μονάδων, έκλεισε ο Δεκέμβρης, συνεχίζοντας για ένατη συνεδρίαση την πλάγια κίνηση μεταξύ 79,23 και 82,25 σεντς, με εβδομαδιαία απώλεια 54 μονάδων. Το εβδομαδιαίο διάγραμμα έδειξε υψηλότερο υψηλό και υψηλότερο χαμηλό, όμως το κλείσιμο κάτω από το μέσο της εβδομάδας (80,82) είναι αρνητικό. Τα ανοιχτά συμβόλαια σημείωσαν για τέταρτη συνεχόμενη μέρα νέο ρεκόρ στα 396.373 λότα, το 23ο ρεκόρ του 2026, και ο όγκος συναλλαγών εξασφαλίζει ήδη χρονιά-ρεκόρ, χωρίς όμως αντίστοιχα θετικές ειδήσεις από τα θεμελιώδη. Το πετρέλαιο ανέβηκε 3,5% στη συνεδρίαση και 10,4% στην εβδομάδα λόγω των εντάσεων στη Μέση Ανατολή και των προβλημάτων στα Στενά του Ορμούζ· το ακριβότερο πετρέλαιο ανεβάζει το κόστος του πολυεστέρα και στηρίζει έτσι το βαμβάκι. Οι τιμές παραγωγού στις ΗΠΑ αυξήθηκαν 1,3% τον Σεπτέμβριο, η μεγαλύτερη μηνιαία άνοδος από τον Μάρτιο του 2022, ενώ ο δείκτης δολαρίου κατέγραψε την πρώτη εβδομαδιαία πτώση εδώ και πέντε εβδομάδες. Το spread Δεκ/Μαρ έκλεισε στις 324 μονάδες υπέρ του Μάρτη, πάνω από τις 300 για πρώτη εβδομάδα, δείγμα της συνεχιζόμενης αδυναμίας του Δεκέμβρη. Τα options Νοεμβρίου έληξαν, με την εικόνα εξάσκησης στα 80 σεντς να γέρνει ανοδικά.
Πηγή: Calcot
ΗΠΑ: Αδύναμες οι εβδομαδιαίες εξαγωγικές πωλήσεις
USDA: Στα 146.900 δέματα (RB) ανήλθαν οι καθαρές πωλήσεις upland βάμβακος σοδειάς 2026/27 την εβδομάδα που έληξε στις 8 Οκτωβρίου, μειωμένες κατά 11% από την προηγούμενη εβδομάδα και κατά 12% από τον μέσο όρο τετραβδομάδου, αδύναμο αποτέλεσμα. Κύριοι αγοραστές ήταν η Κόστα Ρίκα (74.300), η Ινδία (21.300), το Πακιστάν (19.800), η Κίνα (8.900, μεταφορά από Βιετνάμ) και η Τουρκία (7.800). Για τη σοδειά 2027/28 πωλήθηκαν 7.200 δέματα. Οι αποστολές μειώθηκαν 13% στα 140.600 δέματα, 9% κάτω από τον μέσο όρο τετραβδομάδου, με κύριους προορισμούς το Βιετνάμ (40.800), την Ινδία (20.100), το Μπανγκλαντές (12.400), την Τουρκία (10.100) και το Μεξικό (9.100). Στο Pima, οι πωλήσεις ήταν 10.000 δέματα και οι αποστολές 10.400, κυρίως προς την Ινδία.
Πηγή: USDA FAS
ΗΠΑ: Η εβδομαδιαία εικόνα της αγοράς
TAMU: Την εβδομάδα έως τις 16 Οκτωβρίου τα συμβόλαια κινήθηκαν αρχικά σταθερά προς ανοδικά, στη συνέχεια υποχώρησαν και τελικά σταθεροποιήθηκαν σε στενότερο εύρος, με τον Δεκέμβρη να κλείνει στα 80,00 σεντς. Οι τιμές στην Κίνα ήταν κυρίως ανοδικές και ο δείκτης A μικτός. Έως τις 11 Οκτωβρίου, το άνοιγμα καρυδιών υστερούσε 1% και η συγκομιδή προηγούνταν 2% έναντι του μέσου όρου πενταετίας, με το 34% της καλλιέργειας σε καλή/άριστη κατάσταση και το 30% σε μέτρια. Οι βροχές στο Cotton Belt πιθανότατα επηρεάζουν κυρίως την ποιότητα. Η πίεση στο χρηματιστήριο φαίνεται να υποχωρεί: η μείωση των πιστοποιημένων αποθεμάτων ίσως δείχνει βελτίωση της εμπορικής ζήτησης για αμερικανικό βαμβάκι, ενώ οι ακάλυπτες πωλήσεις on-call ξεπέρασαν πλέον τις ακάλυπτες αγορές, ανοδικό σήμα πιθανών αγορών από κλωστήρια.
Πηγή: Texas A&M Cotton Marketing Planner
Παγκόσμια αγορά: Κερδίζει το βαμβάκι τη μάχη του μεριδίου απέναντι στον πολυεστέρα;
Cotton Grower – Beck Barnes: Οι νεότεροι καταναλωτές στα social media στρέφονται κατά του πολυεστέρα, χρησιμοποιώντας τη λέξη ως χαρακτηρισμό για κάτι φτηνό, σύμφωνα με πρόσφατα άρθρα των Guardian, Business of Fashion και Atlantic, που αποδίδουν την τάση στον κορεσμό από χαμηλής ποιότητας ρούχα και στις ανησυχίες για την υγεία λόγω μικροπλαστικών. Ο πολυεστέρας εξακολουθεί να καλύπτει σχεδόν το 60% της παγκόσμιας κατανάλωσης ινών από τα κλωστήρια, όμως η Cotton Incorporated στοχεύει εδώ και καιρό τους influencers σε Instagram και TikTok. Ακόμη και 1% αύξηση του παγκόσμιου μεριδίου του βαμβακιού θα μπορούσε να αφαιρέσει πάνω από 6 εκατ. δέματα από το παγκόσμιο ισοζύγιο, με σημαντική επίδραση στις τιμές.
Πηγή: Cotton Grower
Κίνα: Στους 894.000 τόνους οι ποσοστώσεις εισαγωγής βάμβακος για το 2027
CCFGroup: Δασμολογικές ποσοστώσεις ΠΟΕ 894.000 τόνων για εισαγωγές βάμβακος θα κατανείμει η Κίνα το 2027, σύμφωνα με την Εθνική Επιτροπή Ανάπτυξης και Μεταρρυθμίσεων, με περίπου το 33% να δίνεται σε κρατικές επιχειρήσεις. Οι αιτούντες πρέπει να είναι εγγεγραμμένοι πριν από την 1η Ιανουαρίου 2027 και να είναι κρατικές επιχειρήσεις, κλωστήρια με τουλάχιστον 50.000 αδράχτια ή μονάδες μη υφασμένων spunlace με ετήσια δυναμικότητα άνω των 8.000 τόνων.
Πηγή: CCFGroup
Βραζιλία: Χαμηλή ρευστότητα και αποκλίνουσες τιμές ανά περιοχή
Conab: Χαμηλή ρευστότητα κατέγραψε η αγορά βάμβακος της Βραζιλίας την εβδομάδα 5–9 Οκτωβρίου, με τους αγοραστές να καλύπτουν μόνο άμεσες ανάγκες και τους πωλητές να αντιστέκονται στις προσφερόμενες τιμές. Η τιμή παραγωγού στο Μάτο Γκρόσο υποχώρησε 1,13% στα 78,05 σεντς/lb, στη Μπαΐα ανέβηκε 0,48% στα 84,27 σεντς/lb και η τιμή χονδρικής στο Σάο Πάολο μειώθηκε 1,19% στα 83,01 σεντς/lb. Το πρώτο συμβόλαιο της Νέας Υόρκης είχε μέσο όρο εβδομάδας 77,53 σεντς/lb (+2,54%), ενώ ο δείκτης A έπεσε 2% στα 89,95 σεντς.
Πηγή: IndexBox
ΕΕ–Mercosur: Νέος διάλογος για την κλωστοϋφαντουργία και την ένδυση
EURATEX: Η EURATEX, η βραζιλιάνικη ABIT και η αργεντίνικη FITA εγκαινίασαν στις 15 Οκτωβρίου στη Φορταλέζα τον Διάλογο Κλωστοϋφαντουργίας και Ένδυσης ΕΕ–Mercosur, με στόχο την ισόρροπη εφαρμογή της Συμφωνίας Ελεύθερου Εμπορίου ΕΕ–Mercosur. Το εμπόριο κλωστοϋφαντουργικών και ενδυμάτων μεταξύ των δύο πλευρών έφτασε σχεδόν τα 700 εκατ. ευρώ το 2025, με τις ευρωπαϊκές εξαγωγές στα 495 εκατ. και τις εισαγωγές στα 199 εκατ. ευρώ. Το φόρουμ θα ασχοληθεί με την πρόσβαση στις αγορές, τους κανόνες καταγωγής, τα τελωνειακά και ρυθμιστικά εμπόδια, καθώς και με τη βιωσιμότητα, την ιχνηλασιμότητα και τον θεμιτό ανταγωνισμό. Θα συνεδριάζει δύο φορές τον χρόνο, με εκ περιτροπής ετήσια προεδρία.
Πηγή: EURATEX
Βραζιλία: Η Κίνα πρώτος αγοραστής, εξαγωγές 3,37 εκατ. τόνων
The Bay: Η Κίνα ήταν ο μεγαλύτερος αγοραστής βραζιλιάνικου βαμβακιού το 2025/26, απορροφώντας το 23% των εξαγωγών των 3,374 εκατ. τόνων, σύμφωνα με την ένωση εξαγωγέων Anea, και ακολούθησαν το Μπανγκλαντές (17%), η Τουρκία (13%) και το Πακιστάν και το Βιετνάμ (12% το καθένα). Η Βραζιλία ελέγχει πλέον το 34% των παγκόσμιων εξαγωγών, από 7% πριν από λιγότερο από δέκα χρόνια. Η παραγωγή μειώθηκε 2,5% στους 4,144 εκατ. τόνους, καθώς οι εκτάσεις περιορίστηκαν 8% στα περίπου 20 εκατ. στρέμματα, όμως η στρεμματική απόδοση ανέβηκε 6% σε ρεκόρ 207,6 κιλών/στρέμμα. Τα έσοδα από τις εξαγωγές έφτασαν τα 4,71 δισ. ευρώ. Για το 2026/27 η Anea προβλέπει εξαγωγές περίπου 3,4 εκατ. τόνων και η Abrapa παραγωγή 3,8–4,4 εκατ. τόνων.
Πηγή: The Bay